
 Tin mới


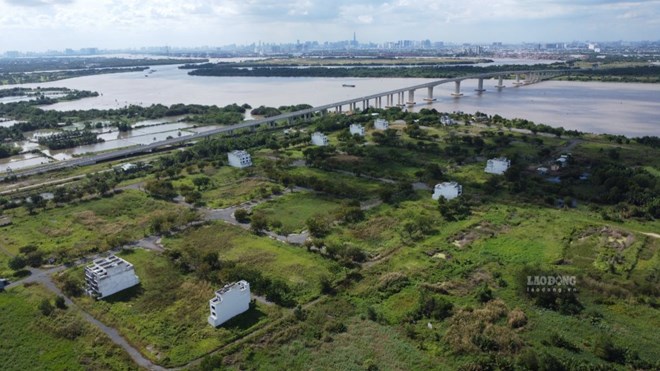
Cơ quan Cảnh sát điều tra Bộ Công an vừa hoàn tất kết luận, đề nghị truy tố 9 bị can trong vụ án "Đưa hối lộ; Nhận hối lộ; Vi phạm quy định về quản lý, sử dụng tài sản Nhà nước gây thất thoát, lãng phí và Trốn thuế" xảy ra tại Đồng Nai, Công ty Free Land và các đơn vị liên quan.
Trong đó, bị can Đinh Quốc Thái - cựu Chủ tịch UBND tỉnh Đồng Nai cũ - bị đề nghị truy tố tội "Vi phạm quy định về quản lý, sử dụng tài sản Nhà nước gây thất thoát, lãng phí";
Vũ Minh Lý - cựu nữ Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty Free Land - bị đề nghị truy tố về 3 tội danh: "Đưa hối lộ; Vi phạm quy định về quản lý, sử dụng tài sản Nhà nước gây thất thoát, lãng phí và Trốn thuế".
Đối với hành vi Trốn thuế của Vũ Minh Lý, theo kết luận, từ tháng 1.2020-4.2025, bị can chỉ đạo Nguyễn Thị Hương Duyên - kế toán, dùng 6 công ty trong nhóm do Lý điều hành lập khống hợp đồng mua 80 hóa đơn giá trị gia tăng (GTGT) của 13 công ty bên ngoài; Lập khống hợp đồng, sử dụng 20 hóa đơn GTGT của các công ty trong Nhóm để kê khai thuế GTGT đầu vào tại cơ quan thuế.
Trong đó, Công ty Free Land sử dụng 35 hóa đơn GTGT “khống" với tổng giá trị gần 580 tỉ đồng; Công ty 3L Sài Gòn sử dụng 23 hóa đơn GTGT khống với tổng giá trị hơn 281 tỉ đồng; Công ty LEO sử dụng 6 hóa đơn GTGT “khống” tổng hơn 101 tỉ đồng...
Ngày 25.4.2026, Cơ quan Cảnh sát điều tra Bộ Công an ra Quyết định trưng cầu giám định việc các công ty trên sử dụng 100 tờ hóa đơn GTGT “khống” để hạch toán, kê khai thuế; có trốn thuế không? Trốn sắc thuế nào? Số tiền trốn thuế là bao nhiêu?
Kết quả giám định cho thấy, số tiền trốn thuế GTGT hơn 14 tỉ đồng. Trong đó, Công ty Free Land trốn hơn 6,1 tỉ đồng; Công ty 3L Sải Gòn trốn hơn 5,5 tỉ đồng, Công ty LEO trốn gần 2,6 tỉ đồng.
Duyên khai, do không có chuyên môn về kê khai thuế nên sếp Lý đã thuê Công ty CPA làm đơn vị tư vấn và kê khai thuế cho các công ty. Duyên biết việc 100 hóa đơn trên là mua khống của các công ty bên ngoài và công ty trong hệ sinh thái Free Land.
Trong vụ án, cơ quan điều tra xác định Trần Mai L - con gái bị can Lý đứng tên Giám đốc Công ty LEO - biết các thủ tục liên quan mua bán hóa đơn, kê khai thuế (doanh nghiệp này trốn thuế gần 2,6 tỉ đồng). Song điều tra xác định, mọi hoạt động Công ty LEO, Lý trực tiếp điều hành, chỉ đạo, L không biết, không tham gia vào việc thỏa thuận mua bán, lập khống hóa đơn GTGT và sử dụng hóa đơn để kê khai thuế.
Quá trình điều tra, L. đã thành khẩn khai báo, tích cực hợp tác với Cơ quan điều tra làm rõ bản chất vụ án. Vì vậy, cơ quan điều tra phân hóa không xem xét trách nhiệm hình sự đối với L.
Đối với con gái thứ hai, cùng thông gia và con rể của bị can Lý đứng tên Giám đốc Công ty, sử dụng hóa đơn khống để kê khai thuế đầu vào tại cơ quan thuế, nhưng kết quả giám định xác định không trốn thuế. Cơ quan điều tra thấy không đủ căn cứ xem xét trách nhiệm hình sự với họ.