 Tin mới


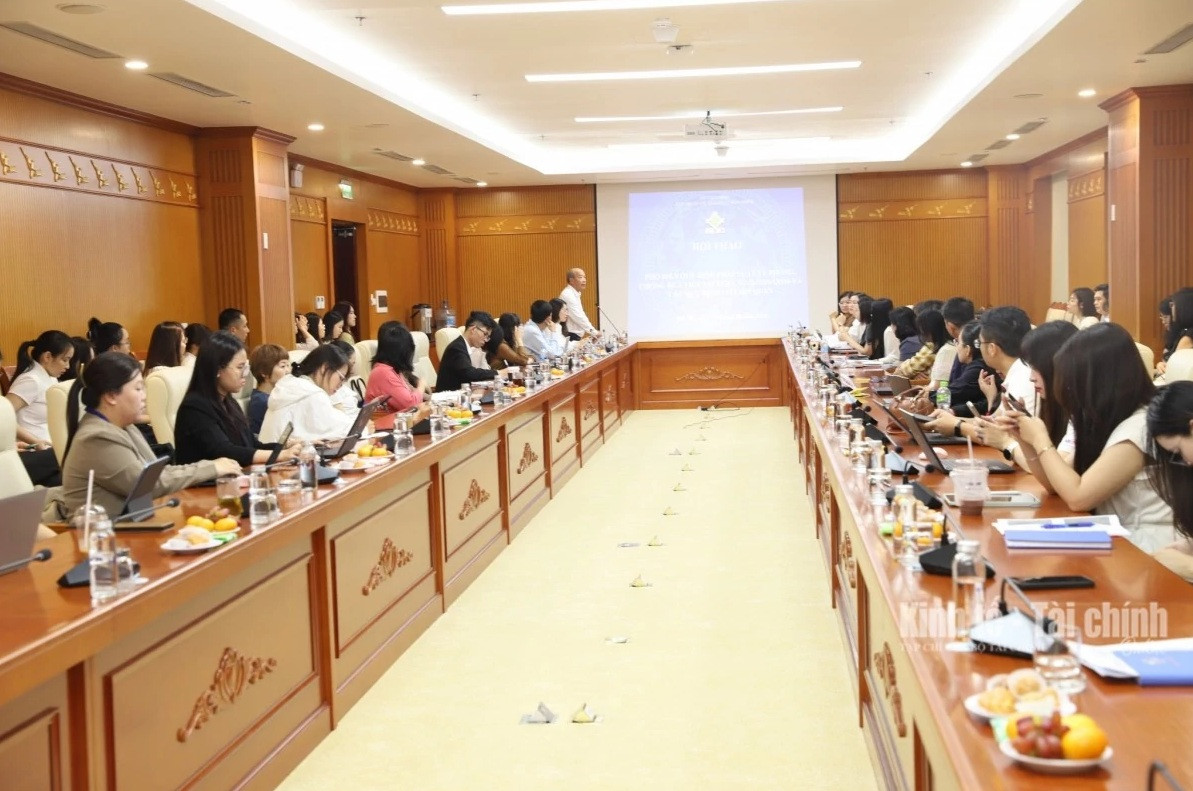
Toàn cảnh Hội nghị phổ biến quy định pháp luật về PCRT. Nguồn: iav.vn
Ưu tiên nguồn dữ liệu tin cậy khi xác định chủ sở hữu hưởng lợi
Cục Quản lý, giám sát bảo hiểm, Bộ Tài chính vừa phối hợp với Cục Phòng, chống rửa tiền thuộc Ngân hàng Nhà nước tổ chức Hội nghị phổ biến quy định pháp luật về phòng, chống rửa tiền (PCRT), với sự tham dự của đại diện các doanh nghiệp bảo hiểm nhân thọ.
Tại Hội nghị, các đại biểu được phổ biến những điểm mới tại Luật số 23/2026/QH16 sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước, Luật Phòng chống rửa tiền và Luật Các tổ chức tín dụng.
Luật có hiệu lực từ ngày 1/12/2026, bổ sung và làm rõ một số yêu cầu đối với tổ chức báo cáo trong việc nhận biết khách hàng, xác định chủ sở hữu hưởng lợi, cập nhật thông tin người thụ hưởng và nhận diện giao dịch đáng ngờ. Đây là những nội dung doanh nghiệp BHNT cần rà soát để bảo đảm quy trình nghiệp vụ phù hợp với quy định mới.
Bà Nguyễn Thị Minh Thơ, Phó Cục trưởng Cục Phòng, chống rửa tiền thuộc NHNN, lưu ý doanh nghiệp cần chú trọng xác định chủ sở hữu hưởng lợi thông qua việc thu thập, xác minh và đánh giá thông tin. Trong quá trình này, các nguồn dữ liệu có độ tin cậy cao, đặc biệt là thông tin từ cơ quan nhà nước có thẩm quyền, cần được ưu tiên thay vì chỉ dựa vào kê khai của khách hàng.
Đối với việc phân loại khách hàng theo mức độ rủi ro, đại diện NHNN cho biết doanh nghiệp có thể xây dựng nhiều mức phân loại khác nhau nhưng không được thấp hơn yêu cầu của pháp luật. Tiêu chí phân loại và cách quy đổi giữa các mức rủi ro cần được quy định rõ trong quy định nội bộ, bảo đảm việc đánh giá khách hàng được thực hiện thống nhất và có cơ sở.
Một nội dung đáng chú ý đối với lĩnh vực BHNT là yêu cầu thu thập thông tin người thụ hưởng ngay khi bên mua bảo hiểm hoặc người được bảo hiểm thực hiện việc chỉ định. Thông tin này không chỉ được ghi nhận tại thời điểm ban đầu mà còn phải cập nhật trong suốt quá trình thực hiện hợp đồng, kể cả khi có thay đổi hoặc bổ sung người thụ hưởng.
Bên cạnh đó, phạm vi xác định chủ sở hữu hưởng lợi được mở rộng, bao gồm cả cá nhân nắm quyền kiểm soát cuối cùng thông qua thỏa thuận pháp lý. Quy định cũng tạo điều kiện để doanh nghiệp khai thác thông tin từ cơ sở dữ liệu quốc gia, cơ sở dữ liệu chuyên ngành, qua đó không yêu cầu khách hàng cung cấp lại những thông tin đã có trong các hệ thống dữ liệu này.
Những thay đổi trên đặt ra yêu cầu doanh nghiệp bảo hiểm phải rà soát quy trình nhận biết khách hàng, cơ chế cập nhật thông tin và phương thức xác minh dữ liệu, thay vì chỉ thực hiện thu thập thông tin tại thời điểm giao kết hợp đồng.
Nhận diện giao dịch đáng ngờ không chỉ dựa vào định lượng
Cùng với việc hoàn thiện quy trình nhận biết khách hàng, công tác phân tích và nhận diện giao dịch đáng ngờ cũng là nội dung được NHNN lưu ý tại Hội nghị. Theo bà Nguyễn Thị Minh Thơ, việc nhận diện giao dịch đáng ngờ mang tính phân tích, đánh giá, không thể chỉ dựa vào các tiêu chí định lượng hoặc áp dụng máy móc một số dấu hiệu riêng lẻ. Doanh nghiệp cần xem xét tổng thể các dấu hiệu và thông tin liên quan để đánh giá bản chất giao dịch, từ đó xác định trường hợp cần báo cáo.
Theo Điều 37 Luật Phòng chống rửa tiền số 14/2022/QH15, đối tượng báo cáo phải gửi báo cáo giao dịch đáng ngờ trong thời hạn 3 ngày làm việc kể từ ngày phát sinh giao dịch hoặc 1 ngày làm việc kể từ ngày phát hiện giao dịch đáng ngờ. Trường hợp phát hiện giao dịch đáng ngờ do khách hàng yêu cầu có dấu hiệu liên quan đến tội phạm, thời hạn báo cáo là 24 giờ kể từ thời điểm phát hiện.
Đáng chú ý, nghĩa vụ báo cáo giao dịch đáng ngờ không phụ thuộc vào giá trị giao dịch hoặc việc giao dịch đã hoàn tất hay chưa. Vì vậy, doanh nghiệp cần bảo đảm thông tin về dấu hiệu đáng ngờ được chuyển đến bộ phận phụ trách kịp thời, tránh để việc xử lý qua nhiều cấp nội bộ làm ảnh hưởng đến thời hạn báo cáo theo quy định.
Đại diện NHNN cũng lưu ý nhân viên cần giữ thái độ lịch sự, trung lập khi trao đổi với khách hàng để làm rõ thông tin liên quan đến giao dịch. Đặc biệt, doanh nghiệp và nhân viên không được tiết lộ cho khách hàng việc giao dịch của họ đã được báo cáo là giao dịch đáng ngờ.
Từ những yêu cầu này, doanh nghiệp bảo hiểm cần rà soát quy trình tiếp nhận và chuyển thông tin nội bộ, phân định rõ trách nhiệm giữa nhân viên trực tiếp tiếp xúc khách hàng và bộ phận phụ trách PCRT. Cùng với đó là tăng cường đào tạo để nhân viên nhận biết dấu hiệu bất thường, xử lý thông tin đúng quy trình và bảo đảm báo cáo đúng thời hạn.
Ông Nguyễn Quang Huyền, Phó Cục trưởng Cục Quản lý, giám sát bảo hiểm, đề nghị các doanh nghiệp chủ động cập nhật quy định mới, hoàn thiện quy trình kiểm soát nội bộ và nâng cao trách nhiệm của cán bộ, nhân viên trong thực hiện công tác PCRT, góp phần bảo đảm hoạt động bảo hiểm an toàn, minh bạch.