 Tin mới


Doanh thu BĐS giảm mạnh, khoản thu bất thường hỗ trợ lợi nhuận
Theo báo cáo tài chính hợp nhất quý III/2026, CTCP Đầu tư và Kinh doanh Nhà Khang Điền (mã: KDH) ghi nhận doanh thu thuần 41 tỷ đồng, giảm 96% so với cùng kỳ năm trước. Trong đó, doanh thu chuyển nhượng bất động sản, nguồn thu chính của doanh nghiệp, giảm 98%, còn 25 tỷ đồng.
Giá vốn hàng bán giảm 89%, xuống 35 tỷ đồng, khiến lợi nhuận gộp chỉ còn 6 tỷ đồng, giảm 99%. Biên lợi nhuận gộp theo đó thu hẹp xuống 15%.
Trong kỳ, chi phí bán hàng giảm 77%, còn 16 tỷ đồng, trong khi chi phí quản lý doanh nghiệp tăng 7%, lên 51 tỷ đồng. Chi phí tài chính tăng 366%, lên 13 tỷ đồng, chủ yếu là chi phí lãi vay với 12 tỷ đồng.
Đáng chú ý, Khang Điền ghi nhận 133 tỷ đồng lãi từ công ty liên kết, góp phần bù đắp sự sụt giảm lợi nhuận gộp. Khoản thu này liên quan đến Công ty TNHH Phát triển Bất động sản Bình Trưng Mới, đơn vị được chuyển từ công ty con thành công ty liên kết sau giao dịch thoái vốn trong năm 2026.
Theo thuyết minh báo cáo tài chính, ngày 23/6/2026, Khang Điền hoàn tất chuyển nhượng 2% vốn góp tại Bình Trưng Mới, qua đó giảm tỷ lệ sở hữu xuống 48,95% và không còn quyền kiểm soát doanh nghiệp này.
Bên cạnh đó, thu nhập khác tăng 1.524%, lên 141 tỷ đồng, chủ yếu nhờ khoản bồi thường chấm dứt hợp đồng trị giá 129 tỷ đồng. Sau khi trừ chi phí, lợi nhuận khác trong quý ghi nhận 127 tỷ đồng.
Nhờ các khoản thu ngoài hoạt động kinh doanh bất động sản, Khang Điền báo lãi trước thuế 189 tỷ đồng, giảm 71% so với cùng kỳ. Lợi nhuận sau thuế giảm 68%, còn 169 tỷ đồng. Đây cũng là mức lãi thấp nhất của doanh nghiệp kể từ quý IV/2024 tới nay.
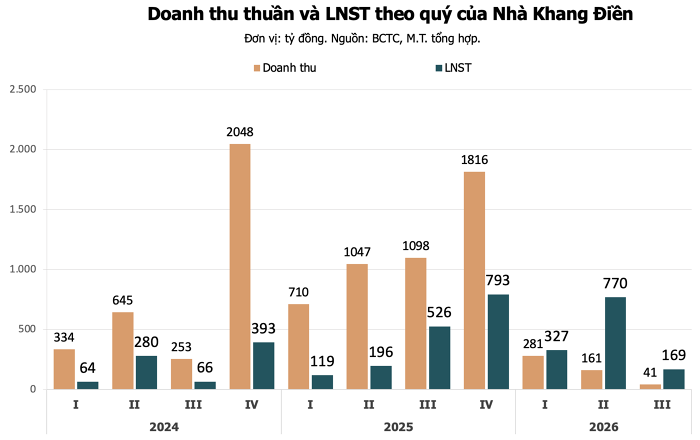
Lũy kế 9 tháng đầu năm, doanh thu thuần của Khang Điền ghi nhận 483 tỷ đồng, giảm 83% so với cùng kỳ. Trong đó, doanh thu chuyển nhượng bất động sản giảm 85%, còn 433 tỷ đồng. Các khoản giảm trừ doanh thu tăng 568%, lên 78 tỷ đồng, toàn bộ là hàng bán bị trả lại.
Lợi nhuận gộp 9 tháng giảm 82%, còn 270 tỷ đồng, tương ứng biên lợi nhuận gộp khoảng 56%.
Trái ngược với diễn biến doanh thu, hoạt động tài chính ghi nhận mức tăng đột biến. Doanh thu tài chính lên tới 916 tỷ đồng, gấp gần 32 lần cùng kỳ, trong đó 896 tỷ đồng là lãi từ giao dịch thoái vốn tại Công ty TNHH Phát triển Bất động sản Bình Trưng Mới.
Thu nhập khác cũng tăng gần 13 lần, lên 444 tỷ đồng. Theo thuyết minh, khoản mục này bao gồm 285 tỷ đồng lãi từ giao dịch mua rẻ khi hợp nhất CTCP Phát triển Bất động sản An Lập và 129 tỷ đồng tiền bồi thường chấm dứt hợp đồng.
Đối với thương vụ An Lập, Khang Điền mua 99% cổ phần với giá phí khoảng 2.553 tỷ đồng, trong khi giá trị hợp lý tài sản thuần được xác định ở mức 2.870 tỷ đồng. Sau khi tính đến lợi ích cổ đông không kiểm soát, doanh nghiệp ghi nhận khoản lãi từ giao dịch mua rẻ khoảng 285 tỷ đồng.
Nhờ các nguồn thu trên, lợi nhuận trước thuế 9 tháng của Khang Điền tăng 28%, lên 1.347 tỷ đồng. Lợi nhuận sau thuế tăng 51%, lên 1.268 tỷ đồng.
Hàng tồn kho gần 30.000 tỷ đồng, dư nợ vay tăng 75%
Tại ngày 30/9/2026, tổng tài sản của Khang Điền ghi nhận 43.310 tỷ đồng, tăng 27% so với đầu năm. Tài sản ngắn hạn chiếm 92%, tương ứng 39.648 tỷ đồng.
Hàng tồn kho tiếp tục là khoản mục lớn nhất trong cơ cấu tài sản, tăng 29%, lên 29.913 tỷ đồng, tương đương 69% tổng tài sản. Theo thuyết minh, toàn bộ số dư này là chi phí bất động sản xây dựng dở dang tại các dự án.
Trong đó, dự án Khang Phúc - Khu dân cư Tân Tạo có giá trị tồn kho lớn nhất với 9.378 tỷ đồng. Tiếp đến là dự án An Lập - Bình Trưng Đông với 5.567 tỷ đồng, phát sinh từ việc hợp nhất CTCP Phát triển Bất động sản An Lập; dự án Bình Trưng - Bình Trưng Đông ghi nhận 5.038 tỷ đồng và Đoàn Nguyên - Bình Trưng Đông là 3.528 tỷ đồng.
Bốn dự án này có tổng giá trị tồn kho khoảng 23.511 tỷ đồng, chiếm gần 79% hàng tồn kho của Khang Điền.
Ở chiều ngược lại, tiền và các khoản tương đương tiền tăng 144%, lên 6.199 tỷ đồng. Trong đó, tiền gửi ngân hàng không kỳ hạn chiếm phần lớn với 5.727 tỷ đồng, tập trung chủ yếu tại Ngân hàng TMCP Phương Đông và Ngân hàng TMCP Quân đội.
Các khoản phải thu ngắn hạn giảm 46%, còn 2.962 tỷ đồng, chủ yếu do giảm khoản trả trước cho người bán.
Đối với tài sản dài hạn, khoản đầu tư vào công ty liên kết phát sinh 1.276 tỷ đồng, liên quan đến việc thay đổi tỷ lệ sở hữu tại Công ty TNHH Phát triển Bất động sản Bình Trưng Mới. Chi phí xây dựng cơ bản dở dang ghi nhận 1.964 tỷ đồng, gần như toàn bộ tập trung tại dự án Khu công nghiệp Lê Minh Xuân mở rộng.
Về nguồn vốn, nợ phải trả của Khang Điền tăng 79% so với đầu năm, lên 23.165 tỷ đồng. Trong đó, tổng dư nợ vay tăng 75%, lên 17.776 tỷ đồng, gồm 1.651 tỷ đồng vay ngắn hạn và 16.125 tỷ đồng vay dài hạn.
Riêng vay dài hạn tăng 93%, chủ yếu là các khoản vay phục vụ phát triển dự án. Theo thuyết minh, dư nợ tại Ngân hàng TMCP Quân đội là 6.320 tỷ đồng, Ngân hàng TMCP Công Thương Việt Nam là 5.935 tỷ đồng và Ngân hàng TMCP Phương Đông là 3.870 tỷ đồng. Các khoản vay này liên quan đến những dự án như Khu công nghiệp Lê Minh Xuân mở rộng, Tân Tạo, Bình Trưng Đông và Cát Lái.
Ngoài dư nợ vay, người mua trả tiền trước ngắn hạn tăng 188%, lên 1.864 tỷ đồng, chủ yếu là tiền khách hàng ứng trước theo các hợp đồng chuyển nhượng bất động sản. Phải trả ngắn hạn khác tăng 302%, lên 1.332 tỷ đồng, trong đó khoản nhận ký quỹ, đặt cọc chiếm 1.031 tỷ đồng.
Trong khi nợ phải trả tăng mạnh, vốn chủ sở hữu giảm 5%, còn 20.145 tỷ đồng. Vốn điều lệ duy trì ở mức 11.222 tỷ đồng và lợi nhuận sau thuế chưa phân phối là 3.856 tỷ đồng.
Sự thay đổi cơ cấu nguồn vốn khiến tỷ lệ nợ phải trả trên tổng tài sản tăng từ 38% đầu năm lên 53% vào cuối tháng 9. Tỷ lệ nợ phải trả trên vốn chủ sở hữu cũng tăng từ 61% lên 115%, trong khi dư nợ vay trên vốn chủ sở hữu tăng từ 48% lên 88%.
Dù lợi nhuận 9 tháng tăng trưởng, dòng tiền từ hoạt động kinh doanh của Khang Điền vẫn âm 470 tỷ đồng. Dòng tiền đầu tư cũng âm 2.120 tỷ đồng, chủ yếu do chi tiền đầu tư góp vốn vào đơn vị khác.
Ở chiều ngược lại, dòng tiền từ hoạt động tài chính dương 5.304 tỷ đồng, chủ yếu nhờ các khoản vay mới. Dòng tiền tài chính là nguồn đóng góp chính vào mức tăng tiền và các khoản tương đương tiền trong kỳ, đưa số dư cuối tháng 9 lên 6.199 tỷ đồng.